
La economía mexicana llega al último trimestre de 2026 en una situación peculiar: no atraviesa una crisis macroeconómica, pero tampoco vive una expansión suficientemente vigorosa para disipar las dudas sobre su trayectoria. La inflación ha descendido, el sistema financiero permanece estable y México conserva el grado de inversión. Al mismo tiempo, el crecimiento es bajo, la deuda pública ha aumentado, Pemex continúa requiriendo apoyo gubernamental y las tensiones comerciales y energéticas provenientes de Estados Unidos introducen variables que México controla sólo parcialmente. La mejor descripción del momento probablemente sea estabilidad con márgenes cada vez más estrechos.
El PIB mexicano aumentó 1.4% durante el segundo trimestre respecto del trimestre anterior y 1.9% en comparación anual. Sin embargo, Banco de México y Hacienda contemplan actualmente un crecimiento de apenas entre 1% y 2% para todo 2026.
Hay una buena noticia importante: la inflación anual se situó en 3.26% en agosto, mientras la subyacente permaneció alrededor de 3.9%. Banxico mantiene su tasa de referencia en 6.50%. México crece lentamente, pero conserva estabilidad monetaria. Sin embargo, las calificadoras encienden una señal amarilla. México mantiene grado de inversión, aunque con menor margen. Moody’s redujo en mayo la calificación soberana de Baa2 a Baa3 —el último escalón del grado de inversión— y modificó la perspectiva de negativa a estable. S&P mantuvo BBB en moneda extranjera, pero cambió su perspectiva de estable a negativa.
Las razones señaladas por S&P son relevantes: crecimiento reducido, consolidación fiscal lenta, aumento potencial de la deuda y apoyo persistente a Pemex y CFE. También identifica como riesgo un eventual deterioro de la relación económica con Estados Unidos.
No estamos ante una crisis crediticia. Incluso el CDS soberano a cinco años ha descendido. Pero las agencias están señalando algo concreto: el margen fiscal mexicano importa cada vez más.


El gobierno proyecta que la deuda amplia pase de aproximadamente 54% del PIB en 2026 a 55% en 2027. La pregunta estructural es sencilla: ¿cuánto puede continuar aumentando la deuda si la economía crece alrededor de 1%-2%?
Pemex representa probablemente la contradicción más visible. Financieramente existen avances. Al cierre de junio reportó deuda financiera por 77,500 millones de dólares, 9.1% menos que al terminar 2025. Durante el segundo trimestre obtuvo además utilidad neta de 18,000 millones de pesos. El problema aparece en las refinerías.


Reuters documentó esta semana que durante el segundo trimestre la producción de diésel de Pemex cayó 11% respecto del trimestre previo y la de gasolina 13%. Simultáneamente, las importaciones de diésel aumentaron 134% y las de gasolina 45%.
México produce petróleo y posee capacidad de refinación, pero continúa necesitando cantidades importantes de combustibles importados. Cuando aumenta el precio internacional del petróleo, Pemex recibe más por sus exportaciones de crudo, pero México también paga más por gasolina y diésel importados. Por ello, un petróleo caro no representa automáticamente una ganancia neta para México.
El diésel ilustra perfectamente el problema. El Gobierno busca mantener su precio por debajo de 27 pesos por litro y durante septiembre llegó a absorber el 100% del IEPS para contener los incrementos internacionales. La medida tiene lógica antiinflacionaria: el diésel mueve transporte, mercancías, alimentos y agricultura. Pero el costo no desaparece. Si no lo paga inmediatamente el consumidor, termina parcialmente en menores ingresos fiscales o en Pemex. Es un intercambio entre inflación presente y presión fiscal futura.
La otra gran variable está en Estados Unidos. México y Washington negocian actualmente un arreglo bilateral que podría aliviar algunos gravámenes estadounidenses, incluidos los relacionados con la Sección 232 y eventualmente el sector automotriz. Washington presiona simultáneamente sobre contenido regional, inversión china y otros componentes de la relación comercial.
La ventaja mexicana continúa siendo enorme: proximidad geográfica, décadas de integración industrial, cadenas automotrices compartidas y T-MEC. Pero esa misma integración representa vulnerabilidad. Un arancel estadounidense no funciona únicamente como impuesto sobre las exportaciones mexicanas: puede retrasar inversiones, alterar cadenas de suministro y reducir expectativas de crecimiento antes incluso de aplicarse plenamente.
¿Cómo vamos frente a los segundos años anteriores?
La comparación requiere cautela porque cada presidente enfrentó circunstancias diferentes. Felipe Calderón vivió en 2008 el comienzo de la crisis financiera internacional; Enrique Peña Nieto atravesó un 2014 relativamente normal; Andrés Manuel López Obrador enfrentó en 2020 la pandemia; Claudia Sheinbaum enfrenta tensiones comerciales, energéticas y geopolíticas. Aun así, el crecimiento permite una comparación:
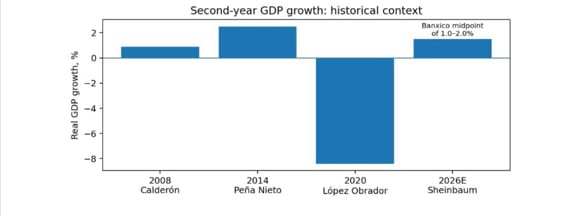
Si 2026 termina dentro del rango previsto, el crecimiento sería superior al extraordinariamente adverso 2020 y probablemente también al de 2008, pero inferior al registrado en 2014.
En inflación, el panorama actual resulta más favorable. Fue aproximadamente 5.1% en 2008, 4% en 2014 y 3.4% en 2020, frente al 3.26% anual registrado en agosto de 2026.
La diferencia importante aparece en las finanzas públicas. La deuda amplia equivalía aproximadamente a 32.9% del PIB al cierre de 2008, 42.6% en 2014 y 52.1% en 2020. Para 2026 Hacienda estima alrededor de 54% del PIB.
Sheinbaum enfrenta así una economía con inflación más controlada que Calderón o Peña Nieto en sus segundos años y sin una contracción comparable con la sufrida por López Obrador durante la pandemia, pero también gobierna con una carga de deuda considerablemente superior a la existente en 2008 y 2014.
México no presenta hoy los componentes clásicos de una crisis. No existe inflación descontrolada, conserva grado de inversión, el sistema financiero funciona normalmente, Banxico mantiene credibilidad y el PIB continúa creciendo. Pero debajo de esa estabilidad aparecen cuatro restricciones que se retroalimentan:
Crecimiento bajo + mayor deuda + dependencia financiera de Pemex + incertidumbre comercial estadounidense. Pemex es el punto donde convergen varias contradicciones: petróleo, deuda, refinación, importaciones, subsidios y presupuesto federal.
El Paquete Económico supone para 2027 crecimiento de entre 1.5% y 2.5%, inflación de 3%, déficit de 3.9% del PIB y deuda amplia cercana a 55%. Además, todavía contempla una transferencia federal de 81,100 millones de pesos a Pemex para amortizaciones de deuda y créditos bancarios.
La economía mexicana de 2026 no parece acercarse a un precipicio. La imagen es más compleja: un automóvil que continúa avanzando, pero con menos potencia y cargando cada vez más peso.
En comparación con los segundos años de los tres presidentes anteriores, 2026 no es 2020 ni reproduce todavía el choque financiero de 2008. Pero tampoco cuenta con el entorno relativamente benigno de 2014.
El desafío para Claudia Sheinbaum es evitar que varias presiones manejables por separado —bajo crecimiento, deuda, Pemex, petróleo y aranceles— terminen convergiendo al mismo tiempo. Ésa será probablemente la variable económica decisiva entre el cierre de 2026 y 2027.